Economía
MTC impulsa inversión aeroportuaria en Cusco por más de S/4,800 millones
El Ministerio de Transportes y Comunicaciones (MTC) impulsó una agenda de inversión aeroportuaria que supera los S/ 4,800 millones para modernizar la infraestructura en Cusco, Loreto, Pasco y Piura. El objetivo central es cerrar brechas de conectividad y fortalecer el comercio y el turismo en diversas regiones del país.

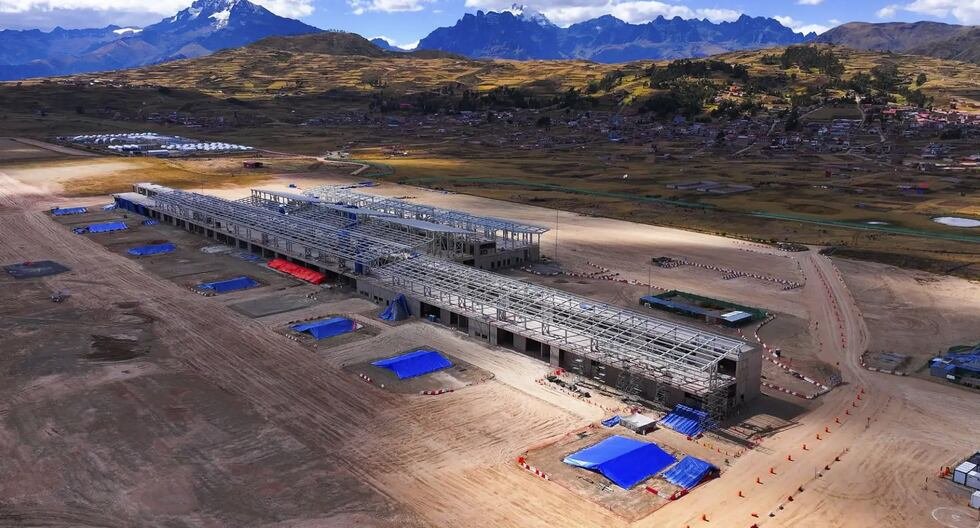
Dentro de esta estrategia, destaca el Aeropuerto Internacional de Chinchero como uno de los proyectos principales. Ejecutado bajo la modalidad de Gobierno a Gobierno en conjunto con Corea, este complejo cuenta con una inversión de S/ 3,980 millones y registra un avance físico del 38.86%.
La obra en Cusco está proyectada para culminar en el año 2028, permitiendo que las operaciones comerciales inicien en 2029. Esta infraestructura es clave para la inversión aeroportuaria en Cusco y la consolidación de una red moderna, segura y eficiente.
Desarrollo en Loreto, Pasco y Piura
En la región Loreto, se destinan recursos para la rehabilitación integral del aeródromo de Yurimaguas con más de S/ 92 millones. Asimismo, el Gobierno Regional ejecutará una inversión superior a S/ 116 millones en Contamana para fortalecer la integración territorial y la competitividad de la provincia de Ucayali.
En Pasco, la municipalidad distrital lidera la construcción del nuevo aeródromo de Vicco con más de S/ 137 millones. El proyecto incluye una pista pavimentada, torre de control, terminal de pasajeros y plataforma de aeronaves. Por su parte, en Piura se completó la mejora del cerco perimétrico y el sistema de pistas con una inversión aproximada de USD 53 millones.
La Dirección General de Aeronáutica Civil (DGAC) también otorgó viabilidad a estudios de preinversión para futuros aeropuertos en Sepahua, Colonia Angamos y Pangoa-Satipo, con montos que superan los S/ 514 millones. Además, se actualizaron los Planes Maestros de Desarrollo para las terminales de Trujillo, Pucallpa y Chachapoyas.
El titular del MTC, Aldo Prieto Barrera, enfatizó el impacto social de estas obras en la vida de los ciudadanos.
«Estamos impulsando inversiones que mejoran la conectividad, facilitan el turismo, fortalecen el comercio y acercan servicios de salud, educación y desarrollo a miles de familias en todo el país. Nuestra meta es que ningún peruano quede aislado por falta de infraestructura».
La cartera ministerial busca asegurar que las infraestructuras aeroportuarias actuales y futuras respondan a estándares modernos para facilitar la movilidad nacional.
Redacción basada en reportes de Gestión. Ver fuente original.






Economía
ProInversión destina 475 millones de dólares para apoyar a Petroperú
La Agencia de Promoción de la Inversión Privada (ProInversión) anunció el desembolso de US$ 475 millones destinados a Petroperú. Estos recursos, otorgados mediante un crédito puente, buscan garantizar la continuidad operativa y el abastecimiento de combustibles en el mercado nacional.
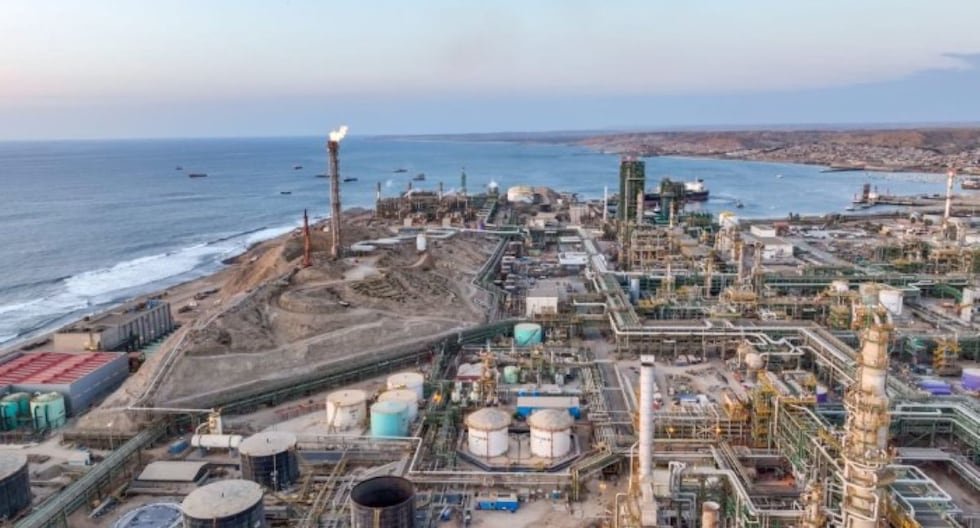
El financiamiento se concretó a inicios de septiembre de 2026, en el marco de las medidas impulsadas por el Gobierno para fortalecer la situación financiera de la petrolera estatal. Este apoyo se otorga bajo el amparo de los decretos de urgencia N.° 010-2025 y N.° 003-2026, buscando asegurar la liquidez de la compañía.
Distribución de los fondos y objetivos operativos
Los US$ 475 millones están estructurados para cubrir necesidades inmediatas de la empresa. La asignación de los fondos se divide en tres rubros principales, priorizando la adquisición de insumos vitales para la actividad petrolera.
Específicamente, el 57% del monto total se destinará a la compra de crudo y combustibles. Este rubro es clave para sostener el funcionamiento de la Nueva Refinería de Talara y mantener el abastecimiento en el mercado. Además, el 30% cubrirá el cumplimiento de obligaciones financieras de corto plazo, mientras que el 13% está destinado al pago de deudas comerciales vencidas con proveedores.
La gestión de estos recursos prioriza la estabilidad operativa. ProInversión, como entidad facultada, tendrá a su cargo instruir el uso de los fondos, lo cual busca garantizar la transparencia en la aplicación del dinero. El crédito puente, que asciende a US$ 475 millones, se estructuró con un límite autorizado de hasta US$ 500 millones.
El objetivo general de esta inyección de capital es contribuir a la estabilidad operativa de la petrolera, al tiempo que se establecen condiciones para avanzar en su proceso de reorganización patrimonial integral. Esta coordinación entre ProInversión y Petroperú busca fortalecer la capacidad de la compañía para atender sus compromisos financieros y comerciales.
Redacción basada en reportes de Gestión. Ver fuente original.
Economía
SUNAT notifica tasa adicional del 5% a contribuyentes con gastos no sustentados
La SUNAT está notificando a contribuyentes con gastos no sustentados la obligación de pagar la tasa adicional del 5% por presunta distribución indirecta de renta a los accionistas. Esta medida busca sancionar el uso de gastos no deducibles como un mecanismo para evitar el pago de impuestos sobre dividendos.

La normativa vigente, específicamente el artículo 24-A de la Ley del Impuesto a la Renta (LIR), establece que cualquier entrega en especie que resulte renta gravable de tercera categoría se considera una distribución de utilidades. Bajo este marco, los gastos que no cumplen con requisitos sustanciales o formales son rechazados por la administración tributaria y pueden ser catalogados como dividendos presuntos.
Sin embargo, la aplicación de la tasa adicional SUNAT no es automática para todos los casos de reparo. El contribuyente puede evitar esta obligación si cuenta con medios de prueba que acrediten fehacientemente a quién se realizó el pago del dinero, incluso si el gasto fue rechazado para efectos del Impuesto a la Renta.
Criterios del Tribunal Fiscal
El Tribunal Fiscal ha establecido precedentes importantes para limitar el alcance de esta medida. Según la resolución RTF 16300-1-2010, no todos los gastos reparables deben cuantificarse para la aplicación de la tasa, sino únicamente aquellos cuyo destino no pueda ser acreditado de forma clara.
La propia administración tributaria reconoció en su Informe No. 000105-2025-SUNAT/770000 que esta tasa se estableció para evitar que los gastos no deducibles funcionen como una vía de distribución de utilidades sin el acuerdo formal correspondiente. No obstante, el Tribunal Fiscal precisó en la RTF 11541-11-2024 que este tipo de reparo no genera, por sí mismo, dividendos presuntos al no tratarse de un ingreso real entregado a los socios.
El experto Francisco Pantigoso Velloso da Silveira, catedrático de las universidades de la Pacífico y UPC, señala que estas resoluciones sirven como base de defensa para evitar abusos en las actuaciones de la administración. La normativa exige que la SUNAT motive y sustente de manera expresa la aplicación de la tasa para evitar perjuicios injustificados a las empresas.
Finalmente, la resolución RTF 2160-4-2023 aclara que el dividendo presunto solo se aplica cuando no es posible demostrar el destino final del dinero gastado. Este criterio refuerza la necesidad de una fiscalización basada en la falta de trazabilidad del gasto y no en el simple hecho de que el gasto no sea deducible.
Redacción basada en reportes de Gestión. Ver fuente original.
Economía
Ministerio de Energía y Minas propone ley MAPE para formalizar la pequeña minería
El Ministerio de Energía y Minas presentará este 15 de octubre una propuesta de ley MAPE para formalizar la pequeña minería y establecer un marco normativo claro. La iniciativa busca superar la fragmentación actual y consolidar una actividad competitiva y responsable frente a los constantes prórrogas del Reinfo.

El sector minero artesanal y de pequeña escala ha enfrentado durante años un proceso de formalización con resultados insuficientes. Debido a la falta de un marco definitivo, el Registro Integral de Formalización Minera (Reinfo) —concebido originalmente como un mecanismo transitorio— corre el riesgo de volverse permanente ante la falta de voluntad política para ejecutar cambios estructurales.
La propuesta del Ejecutivo plantea el Reinfo el próximo 31 de diciembre para trasladar a unos 30,000 mineros con inscripción vigente a un régimen de consolidación. Este periodo excepcional y temporal durará hasta fines de 2028, mientras que los nuevos operadores deberán ingresar bajo un régimen ordinario permanente.
El éxito de esta transición dependerá de la capacidad del Estado para resolver obstáculos pendientes y exigir resultados concretos en el plazo de dos años. La credibilidad de la norma está en juego, pues el Ejecutivo enfrentará un Congreso donde sus iniciativas no siempre cuentan con respaldo y donde existen presiones para extender los plazos actuales.
Foto: commons.wikimedia.org
Desafíos ante la informalidad y el mercado
El contexto económico actual, marcado por los elevados precios del oro, incrementa la rentabilidad de la actividad y fortalece los incentivos para mantener la informalidad. Ante este escenario, la propuesta busca diferenciar a los miles de pequeños mineros que desean operar legalmente de los operadores ilegales, quienes se benefician de la falta de reglas claras.
Para evitar que la nueva normativa se convierta en otro capítulo de compromisos incumplidos, el Estado debe garantizar transparencia y fiscalización ambiental y laboral. La implementación de la ley MAPE busca que el proceso de formalización deje de ser una meta en constante postergación y se convierta en un camino viable hacia la legalidad.
Algunos sectores han planteado la realización de un censo minero como condición previa para avanzar en las decisiones. Si bien conocer el universo de productores es necesario, esta tarea no debe utilizarse como una excusa para aplazar la aplicación de las reglas y la fiscalidad del sector.
La resolución de este conflicto dependerá de la capacidad del Congreso y del Ejecutivo para poner fin a la formalización interminable. El objetivo final es establecer un marco que permita a los productores locales operar bajo estándares de seguridad y responsabilidad ambiental.
Foto: commons.wikimedia.org
Redacción basada en reportes de Gestión. Ver fuente original.


